
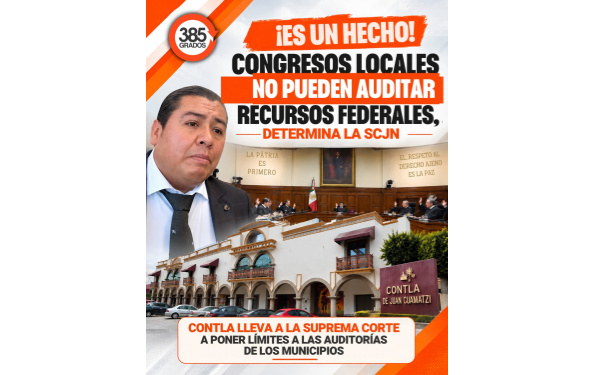
*Una controversia constitucional promovida por el municipio de Contla de Juan Cuamatzi entra en vigor a partir de este 19 de octubre y es aplicable para todos los municipios del país, la cual fue promovida en abril pasado.
*La determinación de la SCJN dio origen a una jurisprudencia que establece que los recursos federales deben ser fiscalizados por la Auditoría Superior de la Federación y no por autoridades estatales.
385 Grados / Contla / Carlos PÉREZ / La Suprema Corte de Justicia de la Nación (SCJN) determinó este lunes 19 de Octubre que los Congresos locales y sus órganos fiscalizadores (OFS) no son instancias competentes para revisar la aplicación de los recursos federales que ejercen los ayuntamientos.
Y es que el municipio de Contla de Juan Cuamatzi, ubicado en Tlaxcala, se convirtió en protagonista de esta importante resolución de la SCJN, luego de promover una controversia constitucional que permitió establecer límites a las facultades de los congresos estatales y sus órganos fiscalizadores para revisar los recursos federales que ejercen los ayuntamientos.
Dicha resolución fue aprobada por unanimidad, con nueve votos de las ministras y ministros de la Suprema Corte, la cual dio origen a una jurisprudencia de aplicación obligatoria a partir de este día, con implicaciones que van más allá de Tlaxcala.
¿Qué reclamó el municipio de Contla?
El caso se originó cuando el Ayuntamiento de Contla de Juan Cuamatzi promovió la controversia constitucional con número 245/2025, mediante la cual cuestionó la intervención del Congreso del Estado y su órgano técnico en la fiscalización de recursos federales ejercidos por el municipio.
La autoridad municipal argumentó que la revisión de dichos recursos correspondía a la Auditoría Superior de la Federación (ASF), además de que no existía un convenio de coordinación y colaboración que justificara la intervención de la autoridad estatal respecto de las participaciones económicas federales.
El asunto llegó al máximo tribunal del país, que analizó cómo deben distribuirse las facultades de fiscalización entre las autoridades federales y estatales.
LA DETERMINACIÓN DE LA SCJN
La SCJN estableció que la fiscalización de los recursos federales ejercidos por los municipios corresponde a la Auditoría Superior de la Federación (ASF) y no a entes locales.
También precisó que las instancias estatales de fiscalización pueden participar en la revisión de participaciones federales cuando exista un convenio de coordinación y colaboración celebrado con la ASF.
Esto significa que el Congreso de Tlaxcala y su órgano fiscalizador no pueden asumir automáticamente la facultad de revisar cualquier recurso federal que reciba un Ayuntamiento.
La Corte determinó que la competencia para fiscalizar depende del origen de los recursos públicos y no simplemente de que el dinero ingrese a las cuentas de un gobierno municipal.
¿Qué significa esto para los municipios de Tlaxcala?
En términos sencillos, la resolución establece que cada autoridad debe revisar los recursos que legalmente le corresponden.
Por ejemplo, si un Ayuntamiento ejerce recursos federales, su fiscalización corresponde a la autoridad federal competente. En el caso de las participaciones federales, la intervención de órganos estatales debe ajustarse a los mecanismos de coordinación previstos legalmente.
Esto no significa que los municipios dejen de ser auditados, ni que puedan gastar los recursos públicos sin rendir cuentas.
Por el contrario, la Suprema Corte reafirmó que debe existir vigilancia sobre el uso del dinero público, pero que esta debe realizarse respetando las facultades de cada institución.
La decisión también distingue los recursos federales de los recursos locales y la deuda pública, cuya revisión corresponde a las instancias estatales conforme a sus atribuciones.
UNA RESOLUCIÓN DE CONTLA CON ALCANCE NACIONAL
Uno de los aspectos más relevantes es que la controversia promovida por el Ayuntamiento de Contla dio origen a la tesis jurisprudencial P./J. 203/2026 (12a.), identificada con el registro digital 2032783.
La resolución fue emitida el 13 de abril de 2026 y posteriormente publicada en el Semanario Judicial de la Federación el viernes 16 de octubre.
De acuerdo con la publicación oficial, la jurisprudencia se considera de aplicación obligatoria desde el lunes 19 de octubre de 2026.
Por tratarse de un criterio jurisprudencial del Pleno de la Suprema Corte, su importancia no se limita al municipio que promovió el juicio, sino que establece una interpretación constitucional que debe ser observada por los órganos jurisdiccionales correspondientes.
¿Se pueden cancelar observaciones a las cuentas públicas?
Aunque la resolución representa un precedente relevante sobre los límites de la fiscalización estatal, no significa que las cuentas públicas de Contla o de otros municipios queden automáticamente aprobadas.
Tampoco implica que desaparezcan las observaciones financieras, las responsabilidades administrativas o las obligaciones de comprobar el ejercicio de los recursos públicos.
Para determinar si la sentencia tiene efectos directos sobre auditorías u observaciones específicas realizadas al Ayuntamiento de Contla, será necesario revisar el contenido íntegro de la resolución de la controversia constitucional 245/2025.
Sin embargo, el criterio podría ser relevante en futuras controversias en las que los municipios cuestionen si una autoridad estatal tenía facultades para fiscalizar determinados recursos federales.
CONTLA COLOCA EN EL DEBATE NACIONAL LA FISCALIZACIÓN MUNICIPAL
Con esta resolución, un conflicto jurídico surgido en Contla de Juan Cuamatzi contribuyó a definir los límites constitucionales de la revisión de recursos públicos ejercidos por los ayuntamientos.
El fallo abre una discusión importante sobre las atribuciones de los órganos fiscalizadores estatales, la coordinación con la Auditoría Superior de la Federación y los mecanismos mediante los cuales los gobiernos municipales deben rendir cuentas.
De esta manera, Contla se coloca como el municipio promovente de un caso que dio origen a una jurisprudencia de alcance nacional, cuyo principio central es que los recursos públicos deben ser fiscalizados, pero únicamente por las autoridades que tengan facultades legales para hacerlo.
